白刚玉玻璃微厂家2025年中国玻璃微珠行业产业链、产需情况、市场规模、竞争格局及发展趋势研判:玻璃微珠应用前景广阔市场规模达2767亿元[图]
玻璃微珠凭借其独特的性能优势,在材料应用领域展现出显著竞争力。与传统材料相比...[详情]
 产品中心Product
 新闻资讯News
玻璃数控喷砂机微厂家TCL成立新材料公司!
6月16日,据天眼查工商信息,深圳市云启新材料科技有限责任公司于当日完成注册成立,注册资本5亿元人民币;经营范围包含新材料技术研发、新材料技术推广服务、新型膜材料制造与销售、显示器件制造、功能玻璃和新型光学材料销售、电子专用材料研发制造、技术进出口等。
其中,TCL科技集团股份有限公司持股51%(认缴出资2.55亿元),深圳市智城超高清视频显示产业私募创业投资基金合伙企业(有限合伙)持股49%(认缴出资2.45亿元)。
TCL科技集团股份有限公司是国内泛半导体龙头平台企业苏州喷砂加工,以半导体显示为核心,联动新能源光伏、半导体材料赛道,依托TCL华星、TCL中环双产业平台,大尺寸LCD面板出货面积全球第二,55英寸、98英寸以上超大尺寸出货量全球第一,G12光伏硅片、12英寸半导体硅片规模国内领先。公司全球布局29个研发中心、18个制造,产业链话语权突出。
2025年全年实现营业收入1840.6亿元,同比增长11.7%;归母净利润45.2亿元,同比飙升188.8%;经营性现金流净额440.2亿元,同比增长49.1%。
旗下TCL华星是全球半导体显示龙头之一,拥有9条面板生产线大模组,累计投资额超2600亿元,2025年华星营收达1052.38亿元玻璃微厂家,同比增长17.40%;
2026年一季度,TCL科技营收434.54亿元,同比增长8.43%;归母净利润15.56亿元,同比增长53.71%,创四年来单季度利润新高。其中TCL华星一季度净利润18.5亿元,大尺寸显示业务综合竞争力稳居全球领先。
液晶显示面板的“三明治”结构:①背光模组在最底层,发出白光;②光学膜夹在中间,把光“整理”成均匀、明亮、方向可控的面光源;③液晶层和偏光片在最上层,决定每个像素的明暗和颜色。
扩散膜(Diffusion Film):以PET(聚酯)或PC(聚碳酸酯)为基材,表面制成凹凸微结构,使点光源变为均匀面光源。TCL华星的供应链中,激智科技、双星新材是主要供应商。
偏光片(Polarizer):显示面板的光阀门,控制光线偏振方向。核心基材包含PVA膜与PET膜,技术壁垒最高,日韩企业(日东电工、住友化学)市占率领先。
增亮膜/棱镜膜(BEF):在PET表面用UV固化树脂微复制成型棱镜结构,通过光的折射和反射集面亮度,是提升显示亮度最关键的膜材。单台电视通常需用2-3层增亮膜。
导光板(LGP):通常用PMMA(亚克力)或PC注塑成型,将侧边LED的点光源引导成面光源,是背光模组的光学核心件。
据观研报告网数据,近年来国内光学膜需求量始终是产量的2倍左右,高端产品尤其依赖进口,进口替代空间广阔。2024年我国功能膜材料行业市场规模达1623亿元,同比增长8.90%——光学膜是其中技术含量和附加值最高的细分赛道之一。
需注意的是,高端光学基膜(光学级PET切片及双向拉伸基膜)仍高度依赖进口。日本东丽、三菱化学、韩国SKC等在光学级PET基膜领域占据主导地位,国内企业正在追赶但仍有差距。
TCL华星作为全球大尺寸LCD面板头部厂商,年采购光学膜规模可观。以激智科技为例,其2025年量子点膜、复合膜、COP膜等高端显示用光学膜产品实现销售额10.62亿元,同比增22.01%——TCL华星是其核心客户之一。
从财务数据看,旗下TCL华星2025年实现营收1052.4亿元,同比增长 17.4%;净利润受面板周期影响有所波动,但华星t9(广州8.6代线)已实现满产,产能持续。
需注意的是,光学膜看似市场空间大,但高端产品(偏光片基膜、量子点膜、COP复合膜)的技术壁垒极高,且客户认证周期长(通常12-18个月)。云启新材料能否在短期内实现产品导入,仍有待观察。
目前,国内光学膜赛道竞争已相当激烈。激智科技、双星新材、长阳科技、东材科技等上市公司均已深度布局,TCL作为产业资本入局,能否在技术和市场上真正突围,最终还要看产品落地能力和客户认证进展。返回搜狐,查看更多

 台车转盘式手动/自动喷砂机F-P3030
 台车转盘式自动喷砂机1213F-6A
 台车转盘自动喷砂机1313F-4A
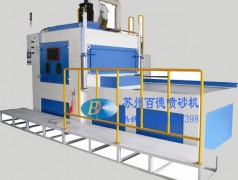 1818-8A台车转盘伺服控制自动喷砂机
 微信公众号


